このページは、CHEER証券が作成するコラムを掲載しております。
ファンドラップは大損する?
デメリットやチェックしたいポイントをわかりやすく解説
ファンドラップについて検索すると、「大損」「やめとけ」といった言葉を目にすることがあるのではないでしょうか。
たしかに、ファンドラップにはデメリットがあります。自分で投資信託を購入して運用する場合と比べると、手数料は高くなりますし、運用内容を細かく自分で決めることもできません。
しかし、それだけで「やめるべき商品」というわけでもありません。実際に「大損した」と感じるケースの多くは、サービスの仕組みそのものが原因ではなく、自分のリスク許容度に合わない運用プランを選んでしまったり、下落相場であわてて解約してしまったりすることが原因です。
この記事では、ファンドラップのデメリットを整理しながら、どのような人に向いているのか、いないのかをわかりやすく解説します。
デメリット 1: 自分で運用するより手数料が高くなる
ファンドラップでは、投資一任契約の報酬と、組み入れられる投資信託の信託報酬の両方を負担します。自分で低コストのインデックス型投資信託を買う場合と比べると、年間のコストは高くなる傾向があります。
このコストは「投資判断を任せる対価」なので、高いこと自体が欠陥ではありません。問題になるのは、対価に見合う価値を感じられない場合です。自分で商品を選び、下落局面でも売らずに持ち続けられる方にとって、この手数料は払う必要のないコストになります。手数料の内訳は「ファンドラップって何?仕組み・手数料・向いている人を解説」で詳しく解説しています。
デメリット 2: 運用内容を自由に決められない
ファンドラップは運用判断を金融機関に任せるサービスです。そのため、「この銘柄を入れたい」「相場が不安だから現金を多めにしたい」と思ったとしても、個別に指示を出して運用内容を変更することはできません。
自分の相場観を反映させたい方には、根本的に向かない仕組みです。
また、短期間で解約すると、相場状況によっては損失が確定するうえ、任せることの利点である長期運用の効果も得られません。近い将来に使う予定のある資金は、投資に充てるべきではない、という制約もここから生じます。
デメリット 3: 元本保証はない
ファンドラップは預金ではなく投資商品です。運用のプロに任せていても、市場全体が下落すれば、資産は減少します。例えば、2008年のリーマンショックのような世界的金融危機等が起きると、株式市場全体が大きく値下がりすることがあります。そのような局面では、ファンドラップの評価額も一時的に値下がりする可能性があります。
特に、株式を多く組み入れた積極的な運用プランほど、
- 上昇相場では利益が大きくなる可能性がある
- 下落相場では損失も大きくなりやすい
という特徴があります。
契約前には、どの程度まで値下がりを受け入れられるかといった視点で考えておくことが大切です。
「大損した」という口コミの背景
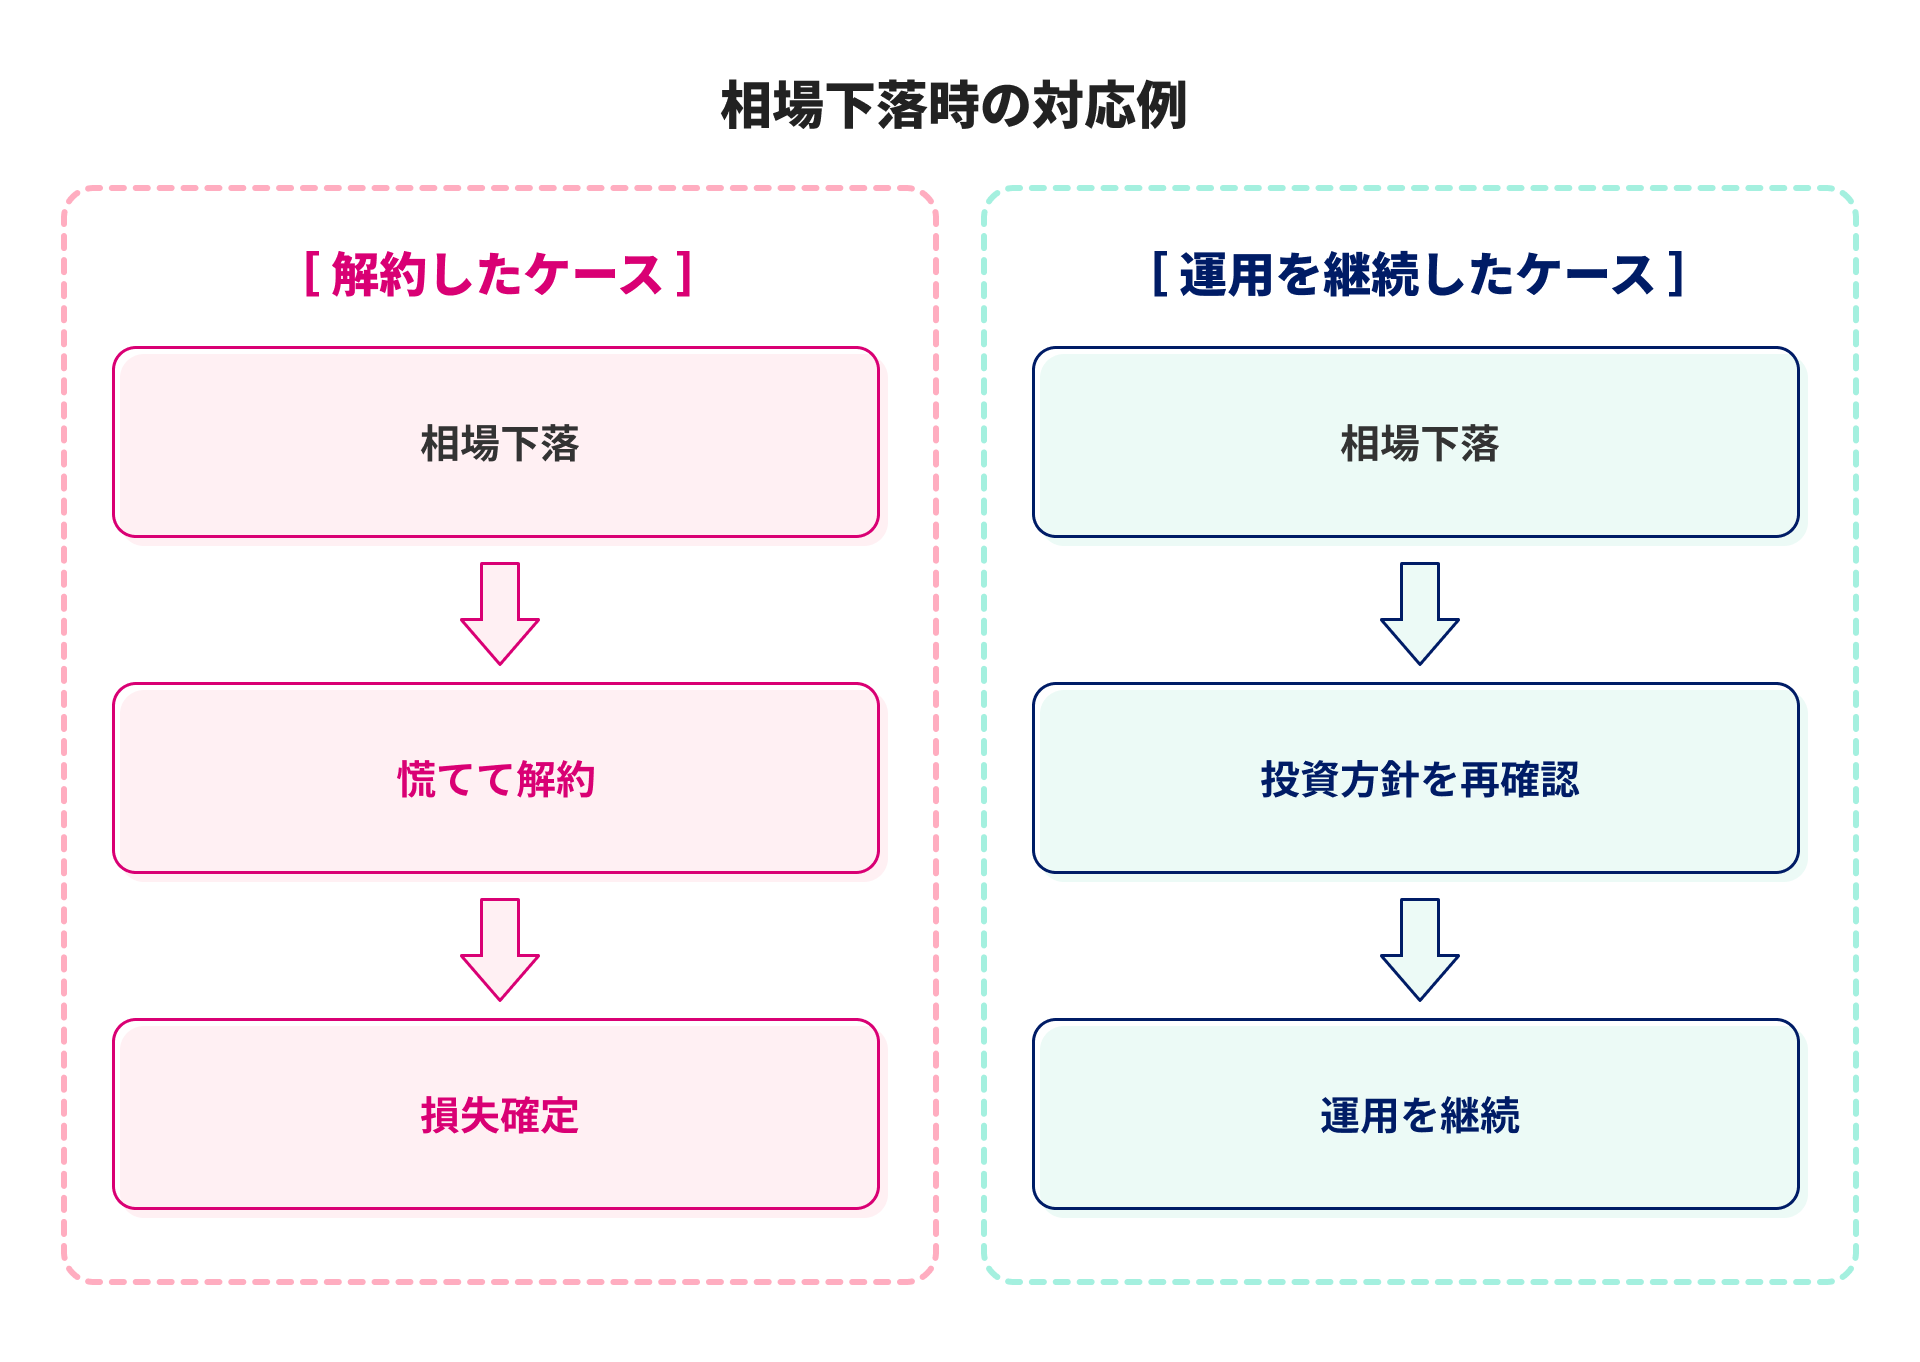
インターネット上では、「ファンドラップで大損した」という口コミを見かけることがあります。しかし、その内容をよく見ると、多くの場合は次のようなケースに当てはまります。
- 積極型など株式比率の高いプランを選んでいた
- 下落中に解約してしまった
- 退職金など生活に必要なお金を運用していた
いずれも、「ファンドラップだから大損する」のではなく、「リスク許容度と異なる運用方針の選択や、市場環境の変化などが大きな損失要因となる」ケースが多いということです。
もちろん損失が発生する可能性はありますが、仕組みを理解し、余裕資金で長期運用を前提に利用することで、こうしたリスクを抑えることができます。
※相場の回復や運用成果を保証するものではありません。
ファンドラップが向かないかもしれない人
ファンドラップは便利なサービスですが、全ての人に合うわけではありません。例えば、次のような方は他の選択肢のほうが合っている可能性があります。
-
自分で投資商品を選ぶことに興味・関心がある人
銘柄選びを楽しめる方であれば、自分で運用したほうが自由度は高くなります。
-
手数料をできるだけ抑えたい人
低コストの投資信託を長期で保有できる方には、ファンドラップの手数料は割高に感じられるかもしれません。
-
近い将来使う予定のある資金しかない人
投資は短期間では成果が読みにくいため、近いうちに使う予定の資金との相性はよくありません。ファンドラップに限らず、投資そのものを慎重に検討したほうがよいでしょう。
契約前に確認しておきたい4つのチェックポイント
ファンドラップを検討する際は、契約前に次の4つを確認しておきましょう。
- 手数料はどれくらいかかるか
- 提案されたプランの値動きの大きさを理解しているか
- 投資するお金は当面使う予定のない余裕資金か
- 5 年以上の長期運用を考えているか
これらに納得したうえで投資を始めることが大切です。
CHEER証券のおまかせ運用では、診断を通じて自分に合った運用プランを確認できます。
CHEER証券のおまかせ運用についてはサービスページをご確認ください。
まとめ
ファンドラップの主なデメリットは、
- 自分で運用するより手数料が高くなること
- 運用プランを自由に決められないこと
- 元本保証がないこと
の 3 点です。
一方で、商品選びや運用判断の負担を減らし、感情的な売買を抑えながら資産形成に取り組みやすいというメリットもあります。
インターネット上の「大損」「やめとけ」という言葉だけで判断するのではなく、自分の資金や性格、投資との向き合い方に合っているかを考えることが大切です。
CHEER 証券の「おまかせ運用」では、スマートフォンから簡単な診断に答えるだけで自分に合った運用プランを確認できます。まずは提案内容を見ながら、本当に自分に合う運用方法なのか検討してみてはいかがでしょうか。
- おまかせ運用(ファンドラップ)の詳細はこちら
- 基礎から知りたい方は: コラム「ファンドラップって何?仕組み・手数料・向いている人を解説」
-
本記事は情報提供を目的としたものであり、特定の金融商品の勧誘を目的とするものではありません。
ファンドラップは元本保証のない金融商品であり、市場環境によっては損失が生じるおそれがあります。手数料・リスクの詳細は契約締結前交付書面等を必ずご確認ください。